

Kredi Nedir? Nasıl Alınır? Kredi Türleri ve Başvuru Süreci
Kredi nedir, nasıl alınır ve hangi kredi türleri bulunur? İhtiyaç, konut ve taşıt kredilerinden kredi notuna kadar merak edilen tüm temel bilgileri keşfedin.
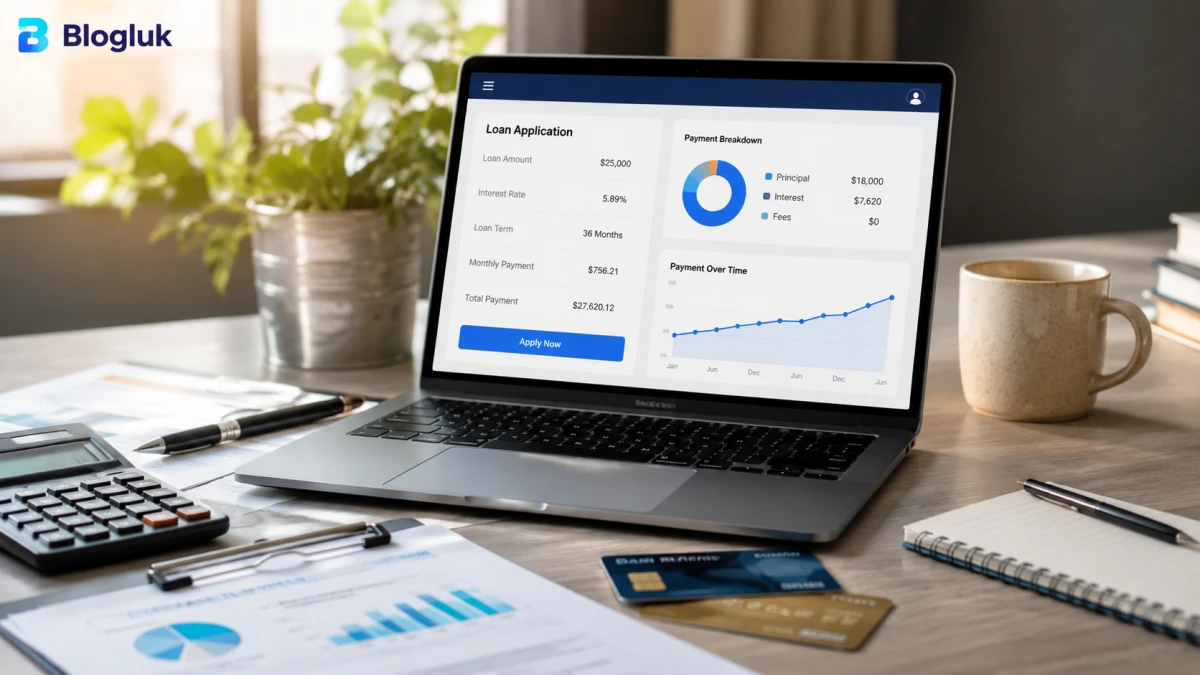
Kredi, ihtiyaç duyulan bir paranın belirli koşullar karşılığında bankadan veya yetkili bir finans kuruluşundan alınarak daha sonra belirlenen süre içinde geri ödenmesini sağlayan finansman yöntemidir. Ev, araç veya eğitim gibi büyük harcamalardan günlük ihtiyaçlara kadar farklı amaçlarla kredi kullanılabilir.
Ancak kredi kullanmak yalnızca başvuru yapıp para almak anlamına gelmez. Faiz oranı, vade, toplam geri ödeme, masraflar, gelir durumu ve ödeme planı gibi birçok unsur kredi kararını doğrudan etkiler.
Bu nedenle kredi kullanmayı düşünen kişilerin öncelikle kredinin nasıl çalıştığını ve hangi kredi türünün ihtiyaçlarına uygun olduğunu anlaması önemlidir.
Bu rehberde kredi nedir, kredi nasıl alınır, kredi türleri nelerdir, kredi başvurusu nasıl yapılır, kredi notu neden önemlidir ve kredi kullanırken nelere dikkat edilmelidir gibi en çok merak edilen soruları anlaşılır şekilde ele alıyoruz.
Kredi Nedir?
Kredi, finans kuruluşunun belirli şartlar karşılığında müşterisine sağladığı ve belirlenen ödeme planına göre geri alınan finansman türüdür.
Kredi kullanıldığında borç yalnızca alınan ana paradan oluşmayabilir. Kredi sözleşmesine bağlı olarak faiz ve mevzuata uygun diğer maliyetler de toplam geri ödeme tutarını etkileyebilir.
Tüketici kredileri, Türkiye'de 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve ilgili Tüketici Kredisi Sözleşmeleri Yönetmeliği kapsamında düzenlenmektedir. Ticaret Bakanlığı, tüketici kredisi sözleşmesini faiz, ücret veya benzeri bir menfaat karşılığında ödemenin ertelenmesi, ödünç veya benzeri finansman yöntemleriyle sağlanan kredi ilişkisi olarak tanımlıyor.
Kısacası kredi, bugün ihtiyaç duyulan finansmana ulaşmayı ve bu finansmanı gelecekte belirlenen koşullarla geri ödemeyi sağlayan bir araçtır.
Kredi Nasıl Çalışır?
Kredi sisteminin temelinde üç unsur bulunur:
Kredi tutarı: Finans kuruluşundan alınan ana para.
Vade: Borcun geri ödeneceği süre.
Maliyet: Faiz ve krediyle bağlantılı olarak ortaya çıkabilecek diğer yasal maliyetler.
Örneğin bir kişi belirli bir miktarda ihtiyaç kredisi kullandığında, borcunu tek seferde kapatmak yerine belirlenen ödeme planına göre taksitler halinde geri ödeyebilir.
Taksitlerin tutarı ve toplam geri ödeme miktarı; kredi tutarı, faiz oranı, vade ve sözleşmenin diğer koşullarına göre değişebilir.
Bu nedenle yalnızca “aylık taksit ne kadar?” sorusuna bakmak yerine toplam geri ödeme tutarını değerlendirmek daha sağlıklı bir yaklaşım olur.
Kredi Türleri Nelerdir?
Bankalar ve finans kuruluşları farklı ihtiyaçlara yönelik çeşitli kredi türleri sunabilir.
En yaygın kredi türleri arasında ihtiyaç kredisi, konut kredisi ve taşıt kredisi bulunur.

İhtiyaç Kredisi
İhtiyaç kredisi, belirli bir malın satın alınmasına bağlı olmadan çeşitli kişisel ihtiyaçların finansmanı için kullanılabilen kredi türlerinden biridir.
Ev eşyası, eğitim, taşınma, düğün veya farklı kişisel harcamalar gibi birçok amaç için kullanılabilir.
İhtiyaç kredisinin avantajı, kullanım amacının konut veya taşıt kredilerindeki kadar belirli bir varlıkla bağlantılı olmamasıdır.
Ancak kredi kullanmadan önce aylık ödeme tutarının bütçeye uygun olup olmadığı ve toplam geri ödemenin ne kadar olacağı mutlaka değerlendirilmelidir.
Konut Kredisi
Konut kredisi, ev satın almak amacıyla kullanılan uzun vadeli finansman türlerinden biridir.
Konut finansmanı, tüketicinin konut edinmesini finanse etmeye yönelik sözleşmeleri kapsar. Türkiye'de konut finansmanı sözleşmeleri de tüketici mevzuatı kapsamında düzenlenmektedir.
Konut kredilerinde kredi tutarı, vade, faiz oranı, taşınmazın özellikleri ve finans kuruluşunun değerlendirme kriterleri gibi çeşitli unsurlar önem taşır.
Ev satın almayı planlayan kişilerin yalnızca kredi taksitini değil, satın alma sırasında ortaya çıkabilecek diğer masrafları da hesaba katması gerekir.
Taşıt Kredisi
Taşıt kredisi, otomobil veya belirli taşıtların satın alınmasının finansmanında kullanılabilen kredi türüdür.
Taşıtın değeri, yaşı, kredi tutarı ve finans kuruluşunun koşulları gibi faktörler kredi sürecini etkileyebilir.
Araç satın alırken kredi taksidinin yanında sigorta, bakım, yakıt, vergi ve diğer kullanım giderlerinin de bütçeye dahil edilmesi önemlidir.
Ticari Krediler
Ticari krediler, işletmelerin faaliyetlerini finanse etmek amacıyla kullanılan kredi türleridir.
İşletme sermayesi, yatırım, stok veya nakit akışı gibi farklı ihtiyaçlar için çeşitli ticari finansman ürünleri kullanılabilir.
Bu krediler bireysel tüketici kredilerinden farklı koşullara ve değerlendirme süreçlerine sahip olabilir.
Kredi Başvurusu Nasıl Yapılır?
Kredi başvurusu genellikle bankaların şubeleri, internet siteleri veya mobil uygulamaları üzerinden yapılabilir.
Başvuru sırasında finans kuruluşu, başvuru sahibinin gelir durumu ve finansal geçmişi gibi çeşitli bilgileri değerlendirebilir.
Genel olarak süreç şu şekilde ilerler:
- İhtiyaç duyulan kredi tutarı belirlenir.
- Uygun kredi türü seçilir.
- Farklı finans kuruluşlarının koşulları karşılaştırılır.
- Kredi başvurusu yapılır.
- Finans kuruluşunun değerlendirme süreci tamamlanır.
- Başvuru uygun bulunursa sözleşme ve ödeme planı incelenir.
- Sözleşme tamamlandıktan sonra kredi kullandırılır.
Kredi başvurusunun onaylanması otomatik olarak garanti edilmiş bir sonuç değildir. Her finans kuruluşunun kendi değerlendirme kriterleri bulunabilir.
Kredi Başvurusu İçin Neler Gerekebilir?
Kredi başvurusunda istenen belgeler kredi türüne ve finans kuruluşuna göre değişebilir.
Başvuru sahibinin kimlik bilgileri, gelir durumu ve bazı durumlarda ek finansal belgeler talep edilebilir.
Konut veya taşıt gibi belirli bir varlığın finansmanı söz konusu olduğunda ise krediye konu olan varlıkla ilgili ek belgeler gerekebilir.
Bu nedenle başvuru öncesinde ilgili finans kuruluşunun güncel belge ve başvuru şartlarını kontrol etmek gerekir.
Kredi Notu Nedir?
Kredi notu, kişinin finansal geçmişi ve kredi kullanım davranışları hakkında değerlendirme yapılmasına yardımcı olan önemli göstergelerden biridir.
Kredi ve kredi kartı ödemelerinin düzenli yapılması, mevcut borçların durumu ve finansal geçmiş gibi faktörler kredi değerlendirmesinde önem taşıyabilir.
Ancak kredi notu tek başına kredi onayını garanti eden bir ölçüt değildir.
Finans kuruluşları kredi başvurularını kendi değerlendirme kriterleri doğrultusunda inceleyebilir.
Kredi Faizi Nedir?
Kredi faizi, kullanılan finansmanın maliyetinin önemli unsurlarından biridir.
Kredi kullanırken yalnızca faiz oranına bakmak yerine toplam geri ödeme tutarını incelemek gerekir.
Çünkü aynı kredi tutarı için farklı vade ve koşullar toplam maliyeti değiştirebilir.
Örneğin daha uzun bir vade aylık taksit tutarını azaltabilir ancak toplam geri ödeme miktarının yükselmesine neden olabilir.
Bu nedenle kredi karşılaştırması yapılırken aylık ödeme ile birlikte toplam maliyet de değerlendirilmelidir.
Vade Nedir?
Vade, kredinin geri ödenmesi için belirlenen süredir.
Kısa vadeli kredilerde aylık ödeme daha yüksek olabilirken toplam geri ödeme süresi daha kısa olur.
Uzun vadeli kredilerde ise aylık ödeme daha düşük seviyeye gelebilir ancak kredi daha uzun süre devam ettiği için toplam maliyet farklılaşabilir.
Bu nedenle “en uzun vade en iyi seçenek” veya “en kısa vade her zaman daha avantajlıdır” şeklinde genel bir kural bulunmaz.
En uygun vade, kişinin gelirine, bütçesine ve ödeme kapasitesine göre değerlendirilmelidir.

Kredi Alırken Nelere Dikkat Edilmeli?
Kredi kullanmadan önce birkaç temel noktayı mutlaka kontrol etmek gerekir.
1. İhtiyacınızdan Fazla Kredi Kullanmayın
Kredi limitinin yüksek olması, tamamının kullanılması gerektiği anlamına gelmez.
Gerçek ihtiyacı belirlemek ve mümkün olduğunca kontrollü borçlanmak bütçe açısından daha sağlıklı olabilir.
2. Aylık Taksiti Değil Toplam Geri Ödemeyi İnceleyin
Kredi karşılaştırırken yalnızca aylık taksit tutarına odaklanmak yanıltıcı olabilir.
Daha düşük aylık ödeme, daha uzun vade nedeniyle daha yüksek toplam maliyet anlamına gelebilir.
3. Sözleşmeyi Dikkatli Okuyun
Kredi sözleşmesinin koşulları anlaşılmadan imzalanmaması önemlidir.
Ticaret Bakanlığı'na göre tüketici kredi sözleşmelerinin açık, sade, anlaşılabilir ve okunabilir şekilde düzenlenmesi ve tüketiciye bir örneğinin verilmesi gerekir.
4. Ek Ücretleri Kontrol Edin
Krediyle ilgili ücretlerin hangi kalemlerden oluştuğunu incelemek gerekir.
Ticaret Bakanlığı'nın güncel tüketici bilgilendirmesine göre tüketici kredilerinde kredi tahsis ücreti dışında çeşitli adlar altında başka ücretler alınmasına ilişkin sınırlamalar bulunuyor; tahsis ücretinin de belirli bir üst sınırı var.
5. Sigorta Konusunu Kontrol Edin
Krediyle bağlantılı sigorta konusunda da tüketicinin açık talebi önem taşıyor.
Ticaret Bakanlığı, tüketicinin açık talebi olmadan krediyle ilgili sigorta yaptırılamayacağını belirtiyor.
Bu nedenle kredi sözleşmesinde sigorta ve benzeri ürünlerin koşullarını dikkatlice incelemek gerekir.
Kredi Kullanmak Mantıklı mı?
Bu sorunun herkes için geçerli tek bir cevabı yoktur.
Kredi, doğru planlandığında büyük bir harcamayı zamana yayarak finansal açıdan yönetilebilir hale getirebilir. Ancak düzenli gelirle karşılanamayacak kadar yüksek bir borç yükü oluşturmak bütçeyi zorlayabilir.
Kredi kullanmadan önce şu sorular sorulabilir:
- Gerçekten krediye ihtiyacım var mı?
- Ne kadar borçlanmam gerekiyor?
- Aylık taksiti düzenli olarak karşılayabilir miyim?
- Toplam geri ödeme ne kadar?
- Kredinin toplam maliyeti bütçeme uygun mu?
- Gelirimde azalma olması durumunda ödemeleri sürdürebilir miyim?
- Daha uygun bir finansman alternatifi var mı?
Bu sorulara verilen cevaplar kredi kararını daha bilinçli hale getirebilir.
Kredi Borcu Erken Ödenebilir mi?
Tüketici kredilerinde tüketicinin vadesi gelmemiş bir veya birden fazla taksiti ödemesi ya da kredi borcunun bir kısmını veya tamamını erken ödemesi mümkündür.
Ticaret Bakanlığı'nın tüketici bilgilendirmesine göre erken ödeme durumunda, erken ödenen miktara göre faiz ve diğer maliyet unsurlarında gerekli indirim yapılması gerekir.
Ara ödeme yapılması halinde de kalan borç üzerinden yeni ödeme planı oluşturulması söz konusu olabilir.
Ancak erken ödeme kararında yalnızca faiz indirimine değil, sözleşmenin diğer koşullarına ve kişinin mevcut nakit durumuna da bakmak gerekir.
Kredi Sözleşmesinde Nelere Bakılmalı?
Kredi sözleşmesini imzalamadan önce özellikle şu bilgileri kontrol etmek faydalıdır:
- Kredi tutarı
- Vade
- Faiz oranı
- Toplam geri ödeme
- Taksit tutarları
- Ödeme tarihleri
- Ücret ve masraflar
- Sigorta koşulları
- Erken ödeme şartları
- Gecikme durumundaki koşullar
Tüketicinin kredi hakkında sözleşme kurulmadan önce doğru ve yeterli şekilde bilgilendirilmesi mevzuatta ayrıca düzenlenmiştir.
Kredi Kartı ile Kredi Aynı Şey mi?
Hayır.
Kredi ve kredi kartı farklı finansal ürünlerdir.
Kredi genellikle belirli bir tutarın belirlenen ödeme planı üzerinden geri ödenmesine dayanırken kredi kartı, belirlenen limit dahilinde alışveriş ve çeşitli finansal işlemler için kullanılabilen döner bir kredi mekanizması sunabilir.
Kredi kartının yalnızca alışveriş aracı olarak görülmesi de doğru değildir. Borcun zamanında ödenmemesi durumunda finansal maliyetler ortaya çıkabileceği için kredi kartı kullanımının da bütçeyle uyumlu olması gerekir.
Kredi Kullanırken En Sık Yapılan Hatalar
Kredi kullanımında yapılan bazı hatalar borç yükünün gereksiz şekilde büyümesine neden olabilir.
En yaygın hatalardan bazıları şunlardır:
Sadece aylık taksite bakmak: Toplam geri ödeme gözden kaçırılabilir.
İhtiyaçtan fazla borçlanmak: Kullanılmayacak bir miktar için gereksiz maliyet oluşabilir.
Sözleşmeyi okumadan imzalamak: Ücret, sigorta ve erken ödeme gibi önemli ayrıntılar gözden kaçabilir.
Gelir değişikliğini hesaba katmamak: Gelecekteki gelir kaybı veya beklenmeyen giderler ödeme planını zorlaştırabilir.
Bir borcu başka borçla sürekli kapatmak: Borçların sürekli yeniden yapılandırılması finansal yükü artırabilir.
Kredi Almak İçin En Uygun Zaman Var mı?
Kredi kullanmak için herkes açısından geçerli tek bir “en uygun zaman” bulunmaz.
Finansal koşullar, faiz oranları, gelir durumu ve kişisel ihtiyaçlar zaman içinde değişebilir. Bu nedenle kredi kullanma kararı yalnızca piyasadaki faiz oranlarına bakılarak değil, kişinin kendi finansal durumuyla birlikte değerlendirilmelidir.
Özellikle uzun vadeli borçlarda gelecekteki gelir ve giderlerin de hesaba katılması önemlidir.
Sonuç
Kredi, ihtiyaç duyulan finansmana belirli koşullar altında ulaşmayı sağlayan önemli bir finansal araçtır. İhtiyaç kredisi, konut kredisi, taşıt kredisi ve ticari krediler gibi farklı türleri bulunan kredi ürünlerinin kullanım amacı ve koşulları birbirinden farklı olabilir.
Kredi kullanmadan önce yalnızca aylık taksit tutarına bakmak yerine faiz oranı, vade, toplam geri ödeme, ücretler ve ödeme kapasitesi birlikte değerlendirilmelidir.
Özellikle tüketici kredilerinde sözleşmenin dikkatlice okunması, krediyle bağlantılı ürün ve hizmetlerin incelenmesi ve tüketicinin sahip olduğu hakların bilinmesi önemlidir. Türkiye'de tüketici kredilerine ilişkin önemli düzenlemeler 6502 sayılı Kanun ve ilgili yönetmelikler çerçevesinde uygulanmaktadır.
Unutulmaması gereken en önemli nokta ise şudur: Bir kredinin kullanılabilir olması, mutlaka kullanılması gerektiği anlamına gelmez. En doğru kredi kararı, kişinin gerçek ihtiyacını ve uzun vadeli ödeme kapasitesini dikkate alan karardır.
Bu Yazıyı Nasıl Buldunuz?
 Beğendim
1
 Beğenmedim
0
 Harika
0
 Eğlenceli
0
 Şaşırtıcı
0
 Üzücü
0
 Kızdırdı
0


Yorumlar (0)